Una regola in due righe, calendario annuale più soglie di tolleranza, per tenere il rischio sotto controllo senza costi inutili.
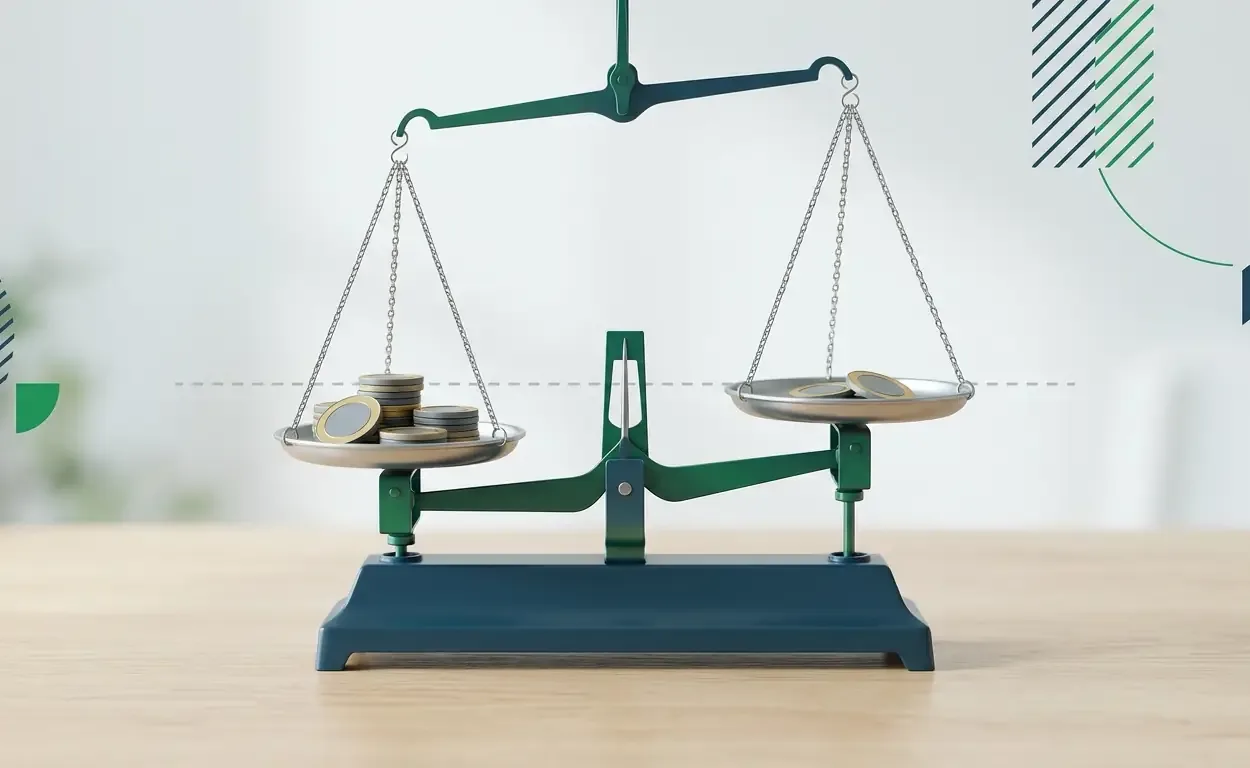
Hai impostato il tuo portafoglio con una certa proporzione tra azioni e obbligazioni, diciamo 60 e 40. Poi i mercati salgono per qualche anno, la parte azionaria cresce, e senza che tu te ne accorga il portafoglio è diventato un 70/30: più rischioso di quanto avevi deciso. Il ribilanciamento del portafoglio serve esattamente a questo, a riportare i pesi al livello scelto. La domanda vera è: ogni quanto, e come, senza trasformarlo in un'attività ossessiva e costosa? Molti temono di farlo troppo poco; altri cadono nell'eccesso opposto e controllano di continuo. In questo articolo vediamo cosa dicono gli studi sulla frequenza e una regola pratica in due mosse, calendario annuale più soglie di tolleranza, che tiene il rischio sotto controllo senza farti operare a vuoto.
Cos'è il ribilanciamento del portafoglio e perché serve
Partiamo dalla sostanza. Ribilanciare significa riportare i pesi delle diverse componenti del portafoglio (per esempio azioni e obbligazioni) alle proporzioni che avevi scelto all'inizio, quando i mercati le hanno spostate. È una manutenzione, non una scommessa: non cerchi di indovinare cosa salirà, rimetti semplicemente le cose come le avevi decise.
Perché è importante? Perché quei pesi non sono un dettaglio estetico: sono la misura del rischio che hai deciso di correre. Un 60/40 e un 70/30 sono due portafogli con un profilo di rischio diverso. Se lasci che, dopo anni di rialzi, l'azionario cresca indisturbato fino a pesare il 70 o l'80%, il tuo portafoglio è diventato silenziosamente più aggressivo di quanto volevi, proprio mentre, magari, i mercati sono ai massimi. Il ribilanciamento ti protegge da questa deriva: riporta il rischio al livello che avevi scelto a mente fredda. E ha un effetto collaterale virtuoso, perché ti costringe a fare ciò che l'istinto rifiuta, cioè vendere una parte di ciò che è salito e comprare ciò che è sceso.
Ogni quanto ribilanciare: cosa dicono gli studi
Qui sta la domanda che mette in difficoltà tutti, e dove l'intuito sbaglia. Verrebbe da pensare che più spesso controlli e correggi, meglio è: più attenzione, più risultati. Gli studi indipendenti sul tema dicono il contrario, ed è il fatto più utile di tutto l'articolo.
Perché ribilanciare ogni mese non aiuta (e costa)
Uno studio di Vanguard del 2010, su un portafoglio 60% azioni e 40% obbligazioni con i dati statunitensi dal 1926 al 2009, arriva a una conclusione netta: non esiste una frequenza "magica". Ribilanciare ogni mese o ogni anno ha dato un rendimento medio annuo quasi identico, l'8,5% e l'8,6%, con oscillazioni quasi uguali; è cambiato invece il numero degli interventi, 1.008 nel primo caso e 83 nel secondo. Lo studio indica come equilibrio ragionevole un controllo annuale o semestrale, intervenendo quando un peso si scosta di 5 punti. Sono dati storici di un solo mercato, al lordo delle tasse, non una previsione. Ribilanciare spesso, quindi, non migliora il rapporto tra rischio e rendimento, e peggiora un aspetto concreto, perché ogni operazione ha un costo, e moltiplicare gli interventi significa moltiplicare commissioni, oneri e potenziali effetti fiscali, senza un beneficio corrispondente.
In altre parole, l'iper-attivismo non è prudenza, è spreco travestito da diligenza. Il portafoglio non ti ringrazia per quante volte lo guardi; ti ringrazia per averlo riportato in riga quando serviva davvero, con poche mosse fatte bene. La frequenza non è una virtù: la disciplina lo è.
Come farlo davvero: calendario più soglie di tolleranza
Veniamo alla regola pratica, quella che puoi applicare senza stress. È composta da due ingredienti che lavorano insieme. Il primo è il calendario: scegli un momento fisso, una volta l'anno, in cui controlli i pesi del portafoglio. Una data qualsiasi va bene, purché sia sempre la stessa, perché la fissità toglie l'emotività. Il secondo è la soglia di tolleranza: non intervieni a ogni minima oscillazione, ma solo quando una componente si è discostata in modo significativo dal suo peso target, per esempio oltre 5 punti percentuali. Un 60/40 che è diventato 62/38 può aspettare; uno diventato 67/33 va riportato in riga.
Mettere insieme i due criteri ti dà il meglio di entrambi: il calendario garantisce che il controllo avvenga (non te ne dimentichi), la soglia garantisce che intervieni solo quando ne vale la pena (non operi a vuoto). È una regola che chiunque può seguire, senza bisogno di guardare il portafoglio ogni settimana e senza il rischio di lasciarlo andare per conto suo per anni.
Ribilanciare con i nuovi versamenti del PAC (senza vendere)
C'è un modo ancora più elegante di ribilanciare, particolarmente utile in fase di accumulo, che evita del tutto le vendite. Se stai versando regolarmente con un piano di accumulo, puoi dirigere i nuovi versamenti verso la componente che è rimasta indietro, cioè quella sottopesata. In questo modo riporti gradualmente i pesi verso il target comprando ciò che è sceso, senza vendere nulla di ciò che è salito.
Il vantaggio è doppio: non sostieni i costi e gli effetti delle vendite, e sfrutti i versamenti che faresti comunque per fare manutenzione "in automatico". Per chi è in fase di costruzione del patrimonio, è spesso il metodo migliore: il ribilanciamento diventa una conseguenza naturale dell'accumulo, non un'operazione separata.
Gli errori da evitare (con un accenno fiscale prudente)
Riassumendo gli sbagli più comuni: il primo è non ribilanciare mai, lasciando che il rischio cresca di nascosto; il secondo, opposto, è ribilanciare troppo spesso, pagando costi inutili per inseguire una precisione che non porta benefici. Un terzo errore è ribilanciare "a sentimento", cioè quando il mercato ci innervosisce, che è esattamente il momento sbagliato per decidere.
C'è infine un aspetto da maneggiare con cautela: vendere per ribilanciare può avere effetti fiscali, perché realizzare una plusvalenza può comportare un'imposizione. È una delle ragioni per cui il metodo dei versamenti, quando possibile, è preferibile, e per cui conviene non moltiplicare le operazioni. Gli effetti fiscali specifici dipendono dalla tua situazione e dalla normativa vigente, e vanno verificati sul tuo caso prima di operare. Una buona regola di fondo resta la sobrietà: poche mosse, con metodo, evitando anche di concentrare su un singolo strumento più del 15% del capitale, meglio il 10% (fa eccezione un ETF azionario globale, già diversificato al suo interno su migliaia di titoli).
Domande frequenti
Ogni quanto si ribilancia?
Una volta l'anno è una frequenza adeguata e difendibile: gli studi indipendenti mostrano che ribilanciare più spesso (per esempio ogni mese) non migliora il rapporto rischio/rendimento, ma aumenta operazioni, costi ed eventuali effetti fiscali. Meglio un controllo annuale fisso, abbinato alle soglie di tolleranza, che un monitoraggio continuo.
Meglio a calendario o a soglie?
Entrambi, insieme. Il calendario (un controllo fisso una volta l'anno) garantisce che la manutenzione avvenga; la soglia di tolleranza (intervenire solo quando un peso si discosta oltre una certa percentuale, ad esempio 5 punti) garantisce che intervieni solo quando ne vale la pena, senza operare a vuoto a ogni piccola oscillazione.
Posso ribilanciare senza vendere?
Sì, ed è spesso il metodo migliore in fase di accumulo: dirigi i nuovi versamenti del piano di accumulo verso la componente sottopesata. Così riporti gradualmente i pesi verso il target comprando ciò che è sceso, senza vendere ciò che è salito e senza sostenere i costi e gli effetti delle vendite.
Ribilanciare ha effetti fiscali?
Può averne, perché vendere realizzando una plusvalenza può comportare un'imposizione. Per questo, quando possibile, ribilanciare con i nuovi versamenti è preferibile. Gli effetti fiscali specifici dipendono dalla tua situazione e dalla normativa vigente: vanno verificati sul tuo caso prima di operare.
In sintesi
Il ribilanciamento del portafoglio è la manutenzione che riporta i pesi, e quindi il rischio, al livello che avevi scelto, impedendo che dopo anni di rialzi il portafoglio diventi silenziosamente più aggressivo di quanto volevi. La buona notizia è che non richiede né attenzione ossessiva né complessità: gli studi sono chiari nel dire che ribilanciare di continuo non aiuta, anzi costa. Ciò che conta è la disciplina, non la frequenza.
La regola da portarti via sta in due righe: un controllo a calendario una volta l'anno, e un intervento solo quando una componente si discosta oltre una soglia di tolleranza, per esempio 5 punti percentuali. In fase di accumulo, puoi spesso fare tutto senza vendere, dirigendo i nuovi versamenti verso ciò che è rimasto indietro. Poche mosse, fatte bene, al momento giusto: è così che un portafoglio resta fedele al rischio che avevi deciso, anno dopo anno.
Guarda il video
Vuoi capire come si diversifica un portafoglio su più assi? Guarda il video qui sotto: al minuto 09:53 ti spiego perché i certificati si scelgono in un paniere, con barriere e scadenze diverse, e come si diversifica per strumento, settore, area geografica e scadenza. Sotto il video trovi le note con le precisazioni.